ばんだい先生家計アドバイス case.98<60代シングル女性、将来の全てが不安>
2026.09.08
ばんだい先生
☆家計アドバイス☆
あなたのお宅の家計はいかがですか?
ファイナンシャルプランナー(FP)の上級資格を持つばんだい先生が、家計改善や資産形成のポイントをアドバイスします。
Q.60代シングル女性、将来の全てが不安
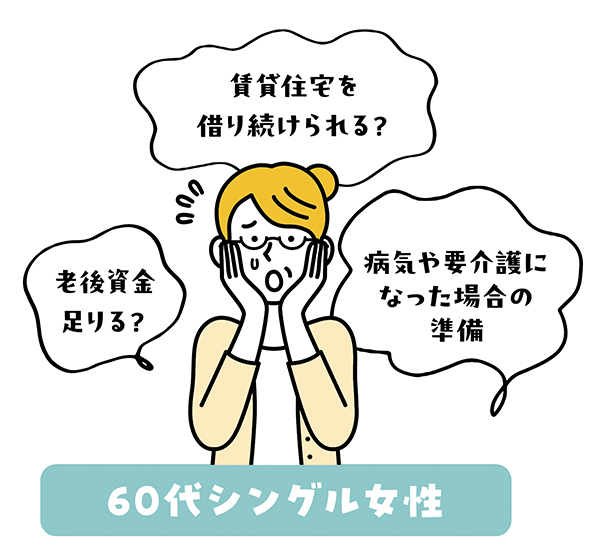
60歳で定年を迎え再雇用で就労中ですが年収は300万円に減少し働く意欲が低下。当初は70歳まで働くつもりでしたが65歳でリタイアしたいと考えています。しかし、老後資金は足りるのか、高齢になって賃貸住宅を借り続けられるか、病気や要介護になった場合、親族に迷惑をかけないための準備などに強く不安を感じています。
相談者 家族構成
Aさん(62歳・会社員)。シングル女性で県内の賃貸アパートに居住。親族は姉妹とおい。資産は相続で得た預金を含めて約2,500万円、終身保険にも加入。
A.
当初は「賃貸が不安なので住宅購入を検討したい」という相談でした。住まいは習い事や医療面からできるだけ市街地に住みたいとのこと。相談の背景を伺うとAさんの悩みは複合的で住まいの他、老後資金や介護などについてとても不安を感じていました。
当初のマイホームの相談については、約3,000万円で住宅を購入しても、売却を前提とした試算では90歳までに預金残高がマイナスになります。Aさんにとって住宅購入はリスクが高く、あえて踏み切る必要はないと判断しました。代わりにサービス付き高齢者向け住宅(以下、サ高住)や介護が必要となった場合の有料老人ホームについて説明したところ、本人の希望もこの2つに一致しました。
仕事については希望に沿って65歳でリタイアした場合の資金計画を作成します。この際、住まいは75歳で賃貸からサ高住に、86歳で有料老人ホームに住み替えと想定します。結果はこれも90歳過ぎに預金残高がマイナスに転じてしまいます。終身保険の解約返戻金を充てたとしてもそれほど余裕はありません。
以上から家計・仕事・年金について改善策の検討が必要になります。家計支出の見直しについては、家計簿を確認し、美容費・交際費・被服費などから年間40万円削減します。仕事については、70歳過ぎまではフリーランスで働くことを目指します。働く意欲は低下していますが、社会参加や新たな目標を得ることで意欲が回復する可能性があります。収入は控えめに年120万円と想定します。
年金については、65歳になるまで特別支給の老齢厚生年金を受給し、老齢基礎年金・老齢厚生年金は70歳まで繰り下げることを計画します。これにより年金額は42%増となります。繰り下げ期間の収支はマイナスになりますが、預貯金で十分対応は可能です。
以上の改善策を反映した資金計画では、約100歳まで預金残高を維持できる結果となります。
尚、判断能力が低下した際の財産管理を親族に託すことや任意後見制度などを説明し、親族と時間をかけて検討するよう助言しました。終身保険は解約せず、葬儀費用や各種手続き費用、親族への謝礼として活用できます。
最後に、将来の見通しが立たないと、たとえ資産がいくらあったとしても不安は消えません。老後の入り口で一度、正しい試算から将来の見通しを立てることがとても重要です。
アドバイス!
1. 意欲を持って働ける環境を整えることが最大のポイント。
2. 無理のない支出カットを見極める。
3. 根拠ある将来の見通しが不安を軽減します。
ばんだいこうじ
年間100件前後の家計・保険・老後設計・年金・資産運用の家計相談を実施。住宅に関しては、船井総研をはじめ全国各地で専門家に指導・講演を行う住宅業界のカリスマ。松江にあるFP住宅相談所では家づくりが楽しくなるセミナーを開催し、累計350棟以上の家づくりを実際にサポート。
ばんだい先生に
相談してみませんか
住宅資金や教育資金、老後の資金など、幅広く家計についての疑問や不安なことを、ばんだい先生に相談してみませんか。
無料で先生にお答えいただきます(ただし、相談内容によってはお断りする場合があります)。
紙面では仮名とさせていただきます。
質問内容と住所・氏名・電話番号を下記へお送りください。
〒690-8668 松江市殿町383 りびえーる担当「家計アドバイス」係
WEB(http://www.myhome-meister.jp/)でも受け付けしています。
※希望者には面談にて詳細をお答えします。